
El oficialismo y sus aliados convirtieron en ley la Inocencia Fiscal II
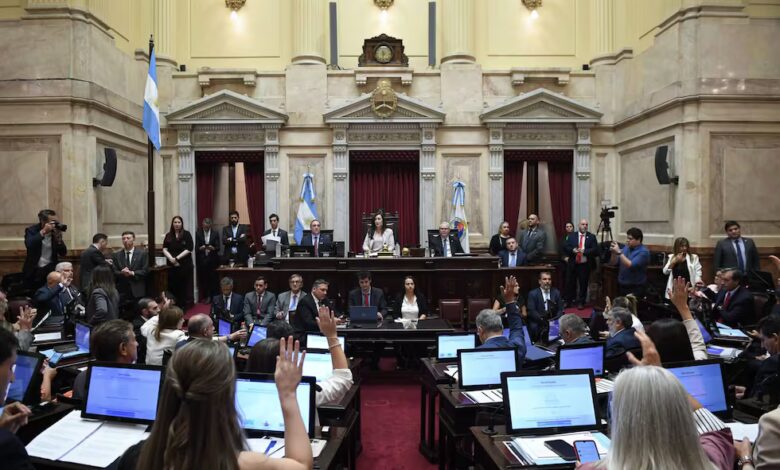
La iniciativa con la que el Gobierno pretende capturar los dólares debajo del colchón fue aprobada en la Cámara alta por 44 votos a favor y 23 en contra.
El oficialismo y sus aliados lograron convertir en ley el proyecto de Inocencia Fiscal II, la iniciativa con la que pretende capturar los dólares debajo del colchón. El Senado aprobó la nueva versión de la iniciativa por 44 votos a favor, 23 en contra y ninguna abstención.

Así, el Gobierno busca ampliar el universo de contribuyentes que podrán adherir al Régimen Simplificado del Impuesto a las Ganancias. Se trata de un nuevo intento de reactivar el ingreso de los llamados “dólares del colchón” al sistema financiero, entre otros puntos.
Con 44 votos afirmativos y 23 votos negativos queda aprobado en general el proyecto de ley de «Inocencia Fiscal II» por el que se modifican la modalidad simplificada de declaración jurada del impuesto a las ganancias, la prescripción tributaria y el régimen sancionatorio
— Senado Argentina (@SenadoArgentina) September 17, 2026
Cómo votó cada senador el proyecto de Inocencia Fiscal II
La iniciativa obtuvo 44 votos favorables, entre ellos el apoyo del bloque que lidera la senadora Patricia Bullrich junto al PRO, UCR, Convicción Federal, Despierta Chubut, Frente Cívico por Santiago, Independencia, La Neuquinidad, Movimiento por Misiones, Primero los Salteños y Provincias Unidas.

Los detalles del proyecto
El proyecto modifica aspectos de la ley 27.799 de Inocencia Fiscal y permite que todas las personas humanas y sucesiones indivisas residentes en el país puedan optar por esa modalidad, sin topes de ningún tipo en cuanto a ingresos y patrimonio.
En la actualidad podían solo adherirse los que tengan un ingreso anual de $1.000 millones y un patrimonio de hasta $10.000 millones. La nueva iniciativa también extiende el plazo para acceder a los beneficios hasta el 31 de diciembre de 2027.
Otro punto clave es que se mantienen las facultades de fiscalización de ARCA sobre los contribuyentes de mayor capacidad económica o relevancia recaudatoria.
En ese contexto, se redefine el concepto de “discrepancia significativa”, que es el criterio que habilita a ARCA a impugnar una declaración jurada simplificada y revisar las declaraciones del Impuesto a las Ganancias. Esa discrepancia se configurará cuando la impugnación arroje un incremento del impuesto determinado o una reducción de quebrantos no inferior al 15 % respecto de lo declarado por el contribuyente.
En tanto, se establece que los contribuyentes que adhieran a este régimen simplificado deberán realizar sus operaciones a través del sistema financiero formal, utilizando medios autorizados por el Banco Central (BCRA) o la Comisión Nacional de Valores (CNV).
En cuanto a los últimos cambios aplicados en el dictamen, se acordó reducir un 25 % las multas por infracciones formales a las pequeñas y medianas empresas (PyMEs).